-
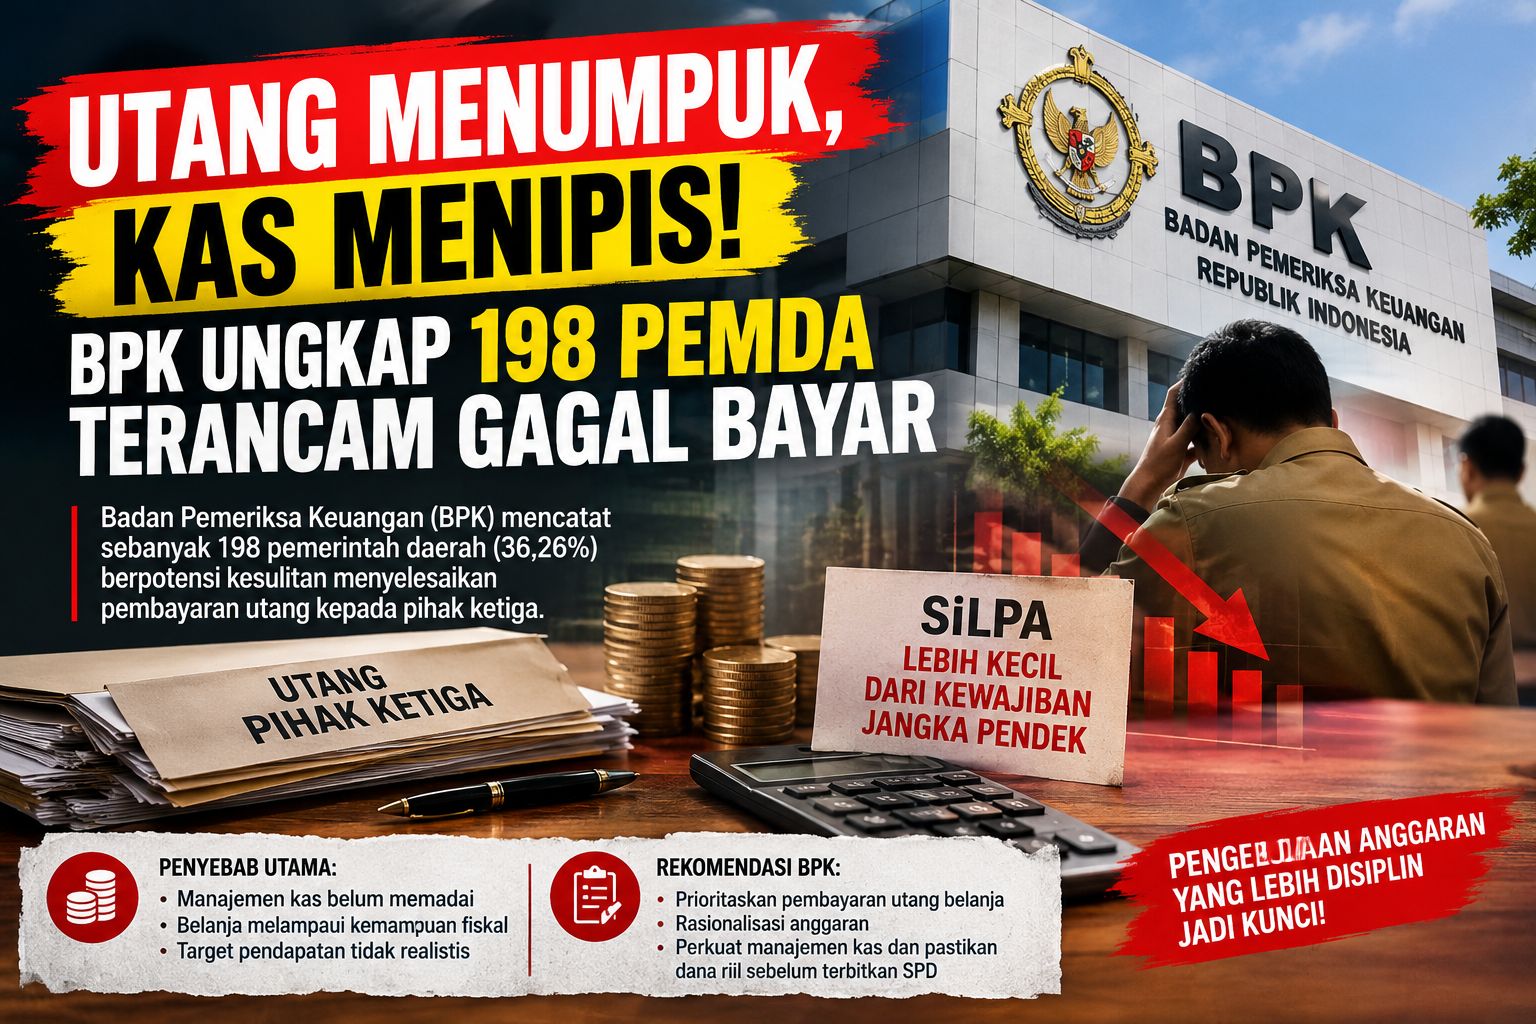
Kondisi tersebut terindikasi dari nilai Sisa Lebih Pembiayaan Anggaran (SiLPA) yang lebih kecil dibandingkan dengan total kewajiban jangka pendek yang harus diselesaikan.
Temuan itu menjadi salah satu persoalan yang perlu dicermati dalam pengelolaan keuangan daerah. Ketika kemampuan kas tidak sebanding dengan kewajiban yang jatuh tempo, pemerintah daerah berisiko mengalami tekanan likuiditas.
Dampaknya dapat dirasakan oleh kontraktor, pemasok barang, penyedia jasa, dan pihak lain yang telah menyelesaikan pekerjaan atau memenuhi kewajibannya berdasarkan kontrak dengan pemerintah.
Dalam Ikhtisar Hasil Pemeriksaan Semester (IHPS) I Tahun 2026, Badan Pemeriksa Keuangan (BPK) menyoroti kelemahan pengelolaan anggaran yang berpotensi memicu keterlambatan pembayaran kepada pihak ketiga.
Persoalan tersebut antara lain berkaitan dengan manajemen kas yang belum memadai dan perencanaan belanja yang tidak sejalan dengan kemampuan fiskal daerah.
BPK juga menyoroti penyusunan target pendapatan yang tidak realistis. Ketika pendapatan yang direncanakan tidak tercapai, sementara belanja telanjur dilaksanakan atau kewajiban pembayaran sudah muncul, pemerintah daerah dapat menghadapi kesenjangan antara kebutuhan pengeluaran dan ketersediaan uang tunai.
Atas kondisi tersebut, BPK merekomendasikan agar kepala daerah memprioritaskan pembayaran utang belanja dalam penyusunan APBD tahun berikutnya. Pemerintah daerah juga diminta merasionalisasi anggaran dan memperkuat manajemen kas untuk mencegah berulangnya persoalan gagal bayar.
Kepala Daerah Diminta Memprioritaskan Pembayaran Utang
BPK merekomendasikan agar kepala daerah mengalokasikan pembayaran utang belanja sebagai prioritas dalam penyusunan APBD tahun berikutnya. Pemerintah daerah juga perlu melakukan rasionalisasi anggaran dengan mempertimbangkan kemampuan pendapatan yang realistis, kewajiban yang sudah timbul, dan kebutuhan belanja yang tidak dapat ditunda.
Langkah berikutnya adalah memperkuat manajemen kas. Pemerintah daerah perlu memastikan ketersediaan dana riil sebelum menerbitkan Surat Penyediaan Dana (SPD), yakni dokumen yang menjadi dasar penyediaan dana untuk pelaksanaan anggaran sesuai ketentuan pengelolaan keuangan daerah.
Penerbitan SPD tanpa memperhitungkan ketersediaan kas berisiko menimbulkan ketidaksesuaian antara rencana pelaksanaan belanja dan kemampuan pembayaran. Karena itu, perencanaan kas harus memperhitungkan proyeksi penerimaan, jadwal transfer, kebutuhan belanja rutin, serta jadwal pembayaran kontrak yang telah disepakati.
Pemerintah daerah juga perlu memperbarui proyeksi pendapatan secara berkala dan menyiapkan langkah koreksi ketika realisasi penerimaan berada di bawah target. Belanja yang belum mendesak dapat dievaluasi agar kewajiban yang sudah jatuh tempo tidak terus menumpuk.
Persoalan 198 pemerintah daerah tersebut pada akhirnya menjadi peringatan mengenai pentingnya disiplin fiskal di tingkat daerah. APBD tidak cukup hanya disusun dengan target pendapatan dan belanja yang terlihat seimbang di atas kertas. Pemerintah daerah harus memastikan bahwa setiap komitmen belanja didukung perencanaan pendapatan yang masuk akal dan kemampuan kas untuk membayar kewajiban tepat waktu.
Tanpa perbaikan perencanaan anggaran dan pengelolaan kas, risiko keterlambatan pembayaran dapat terus membebani penyedia barang dan jasa, sekaligus mengurangi kepercayaan pelaku usaha terhadap kepastian pembayaran dari pemerintah daerah.
SiLPA Lebih Kecil daripada Kewajiban Jangka Pendek
SiLPA merupakan selisih lebih antara realisasi penerimaan dan pengeluaran anggaran selama satu periode anggaran. Dalam pengelolaan keuangan daerah, SiLPA dapat menjadi salah satu sumber pembiayaan untuk mendukung kebutuhan anggaran pada periode berikutnya.
Namun, besarnya SiLPA tidak dapat berdiri sendiri sebagai ukuran kesehatan keuangan daerah. Pemerintah daerah juga harus memperhitungkan kewajiban yang telah jatuh tempo, kebutuhan belanja rutin, serta ketersediaan kas yang benar-benar dapat digunakan untuk membayar kewajiban tersebut.
Ketika nilai SiLPA lebih kecil daripada total kewajiban jangka pendek, terdapat indikasi bahwa sumber pembiayaan yang tersedia belum cukup untuk menutup seluruh kewajiban apabila semuanya harus diselesaikan dalam waktu berdekatan.
Kondisi ini tidak otomatis berarti seluruh daerah yang masuk kategori tersebut telah mengalami gagal bayar, tetapi menunjukkan adanya risiko yang perlu segera ditangani.
Kewajiban jangka pendek mencakup kewajiban yang diperkirakan harus dibayar dalam waktu 12 bulan setelah tanggal pelaporan. Dalam standar akuntansi pemerintahan, kewajiban tersebut dapat meliputi utang kepada pegawai, utang kepada pihak ketiga, bunga pinjaman, serta bagian lancar dari utang jangka panjang.
Karena itu, persoalan likuiditas daerah bukan sekadar soal besarnya anggaran yang tercantum dalam APBD. Hal yang tidak kalah penting adalah kesesuaian antara jadwal penerimaan dan waktu pembayaran kewajiban.
Target Pendapatan Tidak Realistis, Belanja Telanjur Membesar
Salah satu masalah yang disoroti BPK adalah penyusunan target pendapatan yang tidak realistis. Dalam praktik penganggaran, pemerintah daerah menyusun rencana pendapatan dan belanja berdasarkan proyeksi penerimaan, baik yang berasal dari pendapatan asli daerah (PAD), transfer pemerintah pusat, maupun sumber pendapatan sah lainnya.
Apabila proyeksi pendapatan terlalu optimistis, APBD dapat memuat belanja yang tidak didukung kemampuan penerimaan yang memadai. Ketika realisasi pendapatan meleset dari target, pemerintah daerah harus menghadapi pilihan sulit: melakukan penyesuaian belanja, mencari sumber pembiayaan yang sah, atau menunda pembayaran kewajiban yang telah jatuh tempo.
Penundaan pembayaran dapat menimbulkan persoalan berantai. Kontraktor atau penyedia jasa yang belum menerima pembayaran harus tetap menanggung biaya operasional, membayar pekerja, memenuhi kewajiban kepada pemasok, serta melunasi pinjaman apabila menggunakan pembiayaan dari lembaga keuangan.
Jika pembayaran dari pemerintah daerah terlambat, tekanan keuangan dapat berpindah kepada pelaku usaha yang telah menyelesaikan pekerjaan sesuai kontrak. Dalam skala yang lebih luas, kondisi tersebut berpotensi mengganggu arus kas perusahaan, memperlambat perputaran uang di daerah, dan mengurangi kemampuan penyedia jasa untuk mengambil pekerjaan baru.
Meski demikian, dampak tersebut perlu dibaca sebagai risiko yang dapat muncul akibat keterlambatan pembayaran, bukan sebagai bukti bahwa seluruh 198 pemerintah daerah telah menunggak pembayaran kepada kontraktor atau pemasok.
BPK Periksa 546 Laporan Keuangan Pemerintah Daerah
IHPS I Tahun 2026 merangkum 762 laporan hasil pemeriksaan (LHP) BPK. Dari jumlah tersebut, pemeriksaan terhadap pemerintah daerah mencakup 548 LHP, termasuk 546 pemeriksaan atas Laporan Keuangan Pemerintah Daerah (LKPD) Tahun 2025. Data tersebut memperlihatkan luasnya cakupan pemeriksaan BPK terhadap pengelolaan keuangan pemerintah daerah.
Atas 546 LKPD yang diperiksa, BPK memberikan opini Wajar Tanpa Pengecualian (WTP) kepada 509 pemerintah daerah, opini Wajar Dengan Pengecualian (WDP) kepada 35 pemerintah daerah, dan opini Tidak Menyatakan Pendapat (TMP) kepada dua pemerintah daerah.
BPK juga mencatat bahwa 33 pemerintah daerah berhasil meningkatkan opini laporan keuangannya dari WDP menjadi WTP dibandingkan tahun sebelumnya. Capaian itu menunjukkan adanya perbaikan tata kelola di sejumlah daerah, meskipun masih terdapat persoalan yang memerlukan pembenahan.
Perolehan opini WTP tidak boleh diartikan bahwa suatu pemerintah daerah terbebas dari seluruh masalah pengelolaan anggaran atau risiko likuiditas. Opini audit merupakan kesimpulan atas kewajaran penyajian laporan keuangan berdasarkan kriteria pemeriksaan, sedangkan kemampuan membayar kewajiban pada waktunya berkaitan pula dengan pengelolaan kas, struktur kewajiban, dan realisasi penerimaan.
BPK sendiri melaporkan bahwa IHPS I Tahun 2026 mencatat berbagai permasalahan pengelolaan keuangan negara dengan nilai mencapai Rp49,28 triliun. Dari nilai tersebut, Rp1,80 triliun telah dikembalikan ke kas negara, daerah, perusahaan, atau badan lainnya selama pemeriksaan berlangsung, termasuk Rp740,93 miliar pada pemerintah daerah dan badan usaha milik daerah (BUMD).
Angka tersebut merupakan nilai permasalahan keuangan negara yang tercakup dalam hasil pemeriksaan, bukan keseluruhan nilai utang pemerintah daerah kepada pihak ketiga. Karena itu, angka tersebut tidak dapat langsung dijumlahkan atau disamakan dengan potensi kewajiban yang berisiko tidak terbayar. ssc/*