-
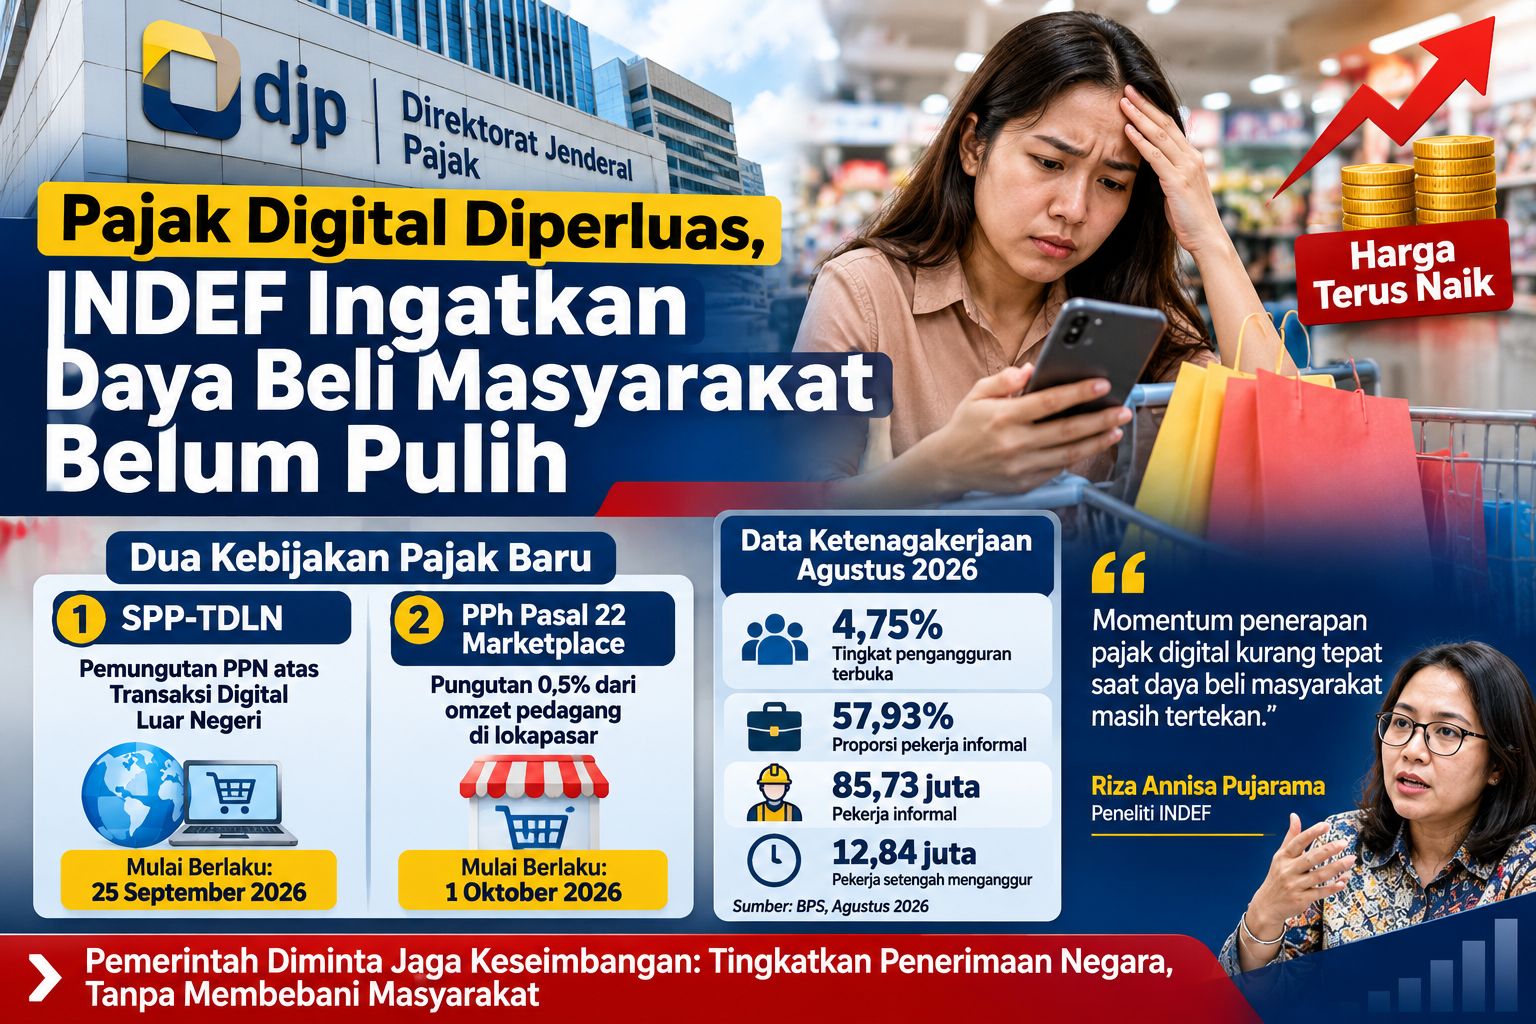
Dua kebijakan tersebut adalah penerapan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) dan pemungutan Pajak Penghasilan (PPh) Pasal 22 terhadap pedagang yang bertransaksi melalui lokapasar atau marketplace.
Peneliti Center of Macroeconomics and Finance Institute for Development of Economics and Finance (INDEF), Riza Annisa Pujarama, menilai momentum penerapan kedua kebijakan tersebut kurang tepat.
Menurutnya, pemerintah perlu mempertimbangkan kondisi ekonomi masyarakat sebelum memperluas pungutan pajak, terutama ketika kenaikan harga kebutuhan sehari-hari telah membatasi ruang konsumsi rumah tangga.
Riza menyoroti kondisi ketenagakerjaan nasional yang tidak cukup hanya dilihat dari penurunan angka pengangguran. Sebab, penyerapan tenaga kerja yang meningkat belum tentu mencerminkan perbaikan kualitas pekerjaan dan pendapatan masyarakat.
"Meski angka pengangguran turun, persoalannya adalah tenaga kerja lebih banyak terserap di sektor informal yang berpendapatan rendah dan tidak mendapatkan perlindungan sosial secara memadai," demikian pandangan Riza dalam wawancara dengan Bloomberg Technoz, Rabu (11/11/2026).
Menurut Riza, perluasan pungutan pajak di tengah kondisi tersebut berpotensi menambah tekanan terhadap kelompok masyarakat yang memiliki keterbatasan pendapatan. Terlebih, transaksi digital kini telah menjadi bagian dari kebutuhan sehari-hari, mulai dari pembelian barang, penggunaan aplikasi, hingga pemanfaatan berbagai layanan berbasis internet.
Ia menjelaskan, dalam kebijakan pajak perdagangan elektronik, terdapat kewajiban perpajakan pada sisi pedagang, sementara dalam transaksi digital luar negeri, konsumen menjadi pihak yang menanggung PPN atas pemanfaatan barang dan jasa digital.
Dampak kebijakan tersebut, menurutnya, perlu dilihat bukan hanya dari sisi penerimaan negara, tetapi juga dari kemungkinan perubahan perilaku konsumsi masyarakat.
Ketika beban transaksi meningkat, konsumen berpotensi mengurangi pembelian barang yang tidak menjadi kebutuhan utama. Pengeluaran rumah tangga kemungkinan lebih diprioritaskan untuk memenuhi kebutuhan pokok, seperti pangan, pendidikan, kesehatan, dan kebutuhan sehari-hari lainnya.
Dua Kebijakan Pajak Digital
Penerapan SPP-TDLN dimulai pada 25 September 2026. Kebijakan tersebut merupakan tindak lanjut Peraturan Presiden Nomor 68 Tahun 2025 dan Peraturan Menteri Keuangan Nomor 49 Tahun 2026.
Melalui sistem ini, pemerintah memperluas mekanisme pemungutan Pajak Pertambahan Nilai (PPN) atas pemanfaatan barang dan jasa digital dari luar negeri oleh konsumen di Indonesia.
Objeknya mencakup barang digital dan jasa digital yang dimanfaatkan di dalam negeri, tetapi transaksi tersebut belum dipungut PPN melalui mekanisme PPN Perdagangan Melalui Sistem Elektronik (PMSE).
Direktorat Jenderal Pajak (DJP) menjelaskan, SPP-TDLN bukan merupakan jenis pajak baru dan tidak mengubah tarif PPN yang berlaku. Sistem ini dirancang untuk menjangkau transaksi digital lintas negara yang sebelumnya belum dapat dipungut secara optimal.
Dengan demikian, penerapan SPP-TDLN merupakan perluasan mekanisme administrasi perpajakan untuk mengikuti perkembangan ekonomi digital sekaligus mencegah terjadinya pemungutan pajak ganda atas transaksi yang sama.
Sementara itu, kebijakan kedua berkaitan dengan pemungutan PPh Pasal 22 melalui marketplace. Ketentuan ini diatur dalam Peraturan Menteri Keuangan Nomor 37 Tahun 2025.
Pemerintah mulai melaksanakan pemungutan tersebut pada 1 Oktober 2026 melalui empat penyelenggara marketplace yang telah ditunjuk, yakni Shopee, Blibli, Tokopedia, dan Lazada.
Dalam ketentuan tersebut, marketplace bertindak sebagai pihak yang memungut PPh Pasal 22 sebesar 0,5 persen dari peredaran bruto atau omzet pedagang, tidak termasuk PPN dan Pajak Penjualan atas Barang Mewah (PPnBM).
Namun, pemerintah memberikan pengecualian bagi wajib pajak orang pribadi dengan omzet sampai dengan Rp500 juta dalam satu tahun pajak, sepanjang memenuhi ketentuan administrasi dan menyampaikan surat pernyataan yang dipersyaratkan.
DJP menegaskan, kebijakan tersebut bukan merupakan penciptaan jenis pajak baru. Perubahan utamanya terletak pada mekanisme pemungutan yang sebelumnya dilakukan sendiri oleh pedagang, kemudian dialihkan melalui marketplace.
PPh Pasal 22 yang dipungut juga dapat diperhitungkan sebagai kredit pajak atau pengurang PPh final sesuai dengan ketentuan perpajakan yang berlaku.
Daya Beli dan Kualitas Lapangan Kerja
Kekhawatiran mengenai daya beli masyarakat memperoleh konteks dari perkembangan indikator ketenagakerjaan nasional.
Badan Pusat Statistik (BPS) mencatat tingkat pengangguran terbuka (TPT) pada Agustus 2026 sebesar 4,75 persen, turun dibandingkan Agustus 2025 yang mencapai 4,85 persen.
Jumlah penduduk bekerja mencapai sekitar 147,98 juta orang. Namun, struktur ketenagakerjaan masih didominasi pekerjaan informal.
BPS mencatat sebanyak 85,73 juta orang atau 57,93 persen dari total penduduk bekerja berada di sektor informal. Sementara pekerja formal berjumlah 62,25 juta orang atau 42,07 persen.
Proporsi pekerja informal tersebut meningkat dibandingkan Agustus 2025 yang sebesar 57,80 persen.
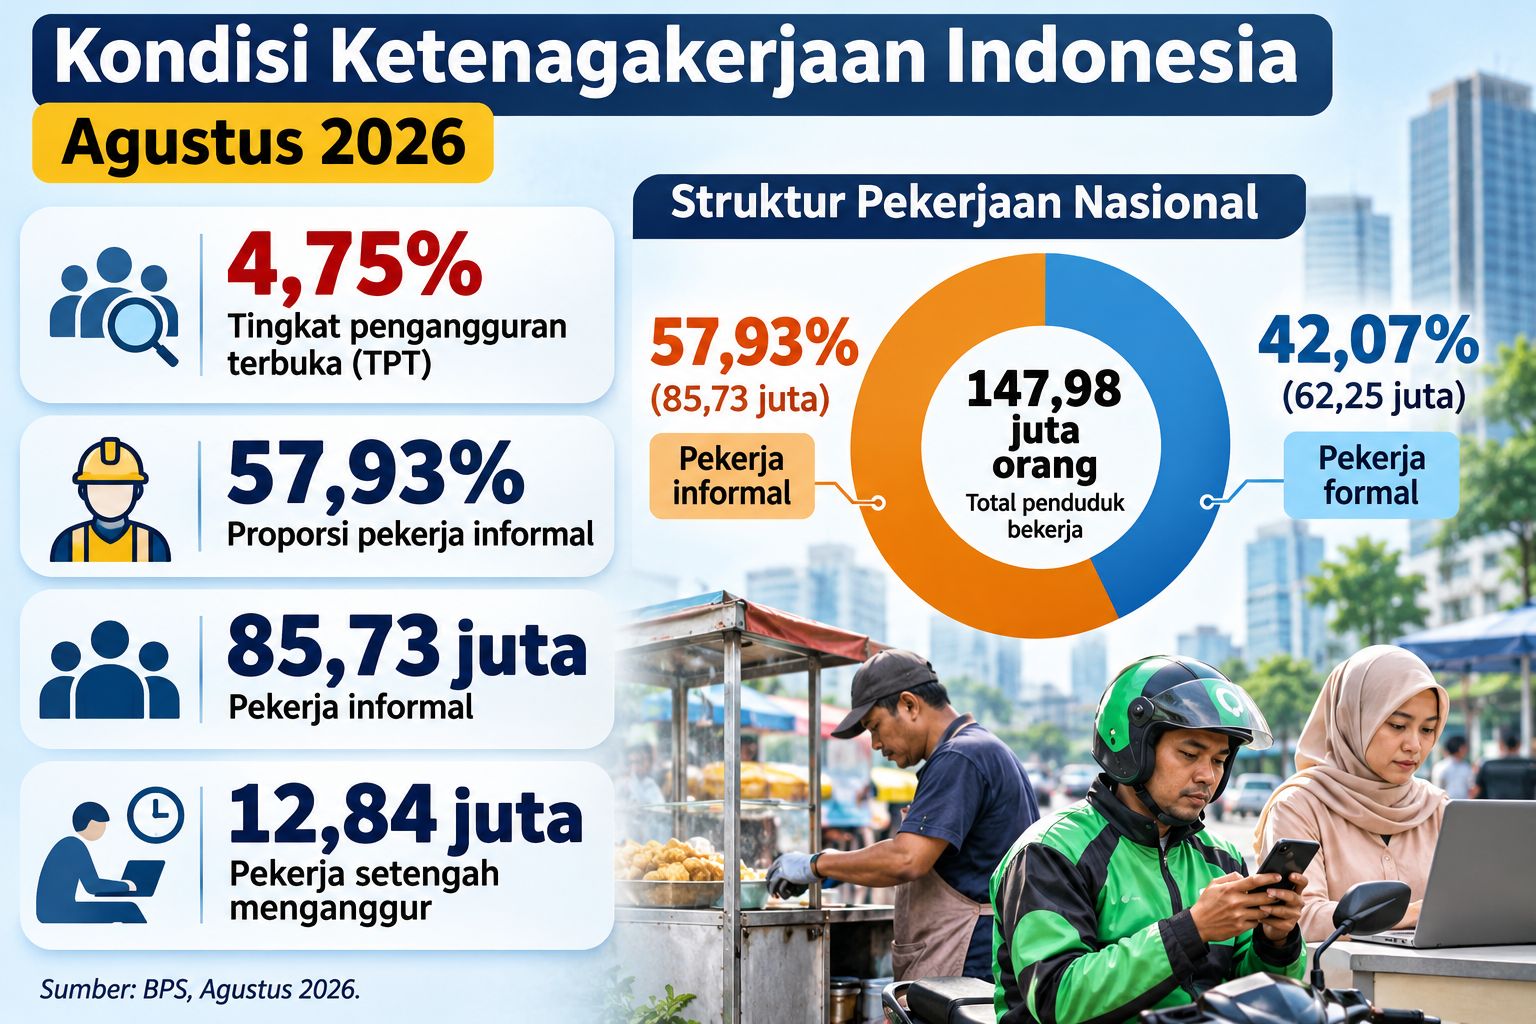
Selain itu, jumlah pekerja setengah menganggur juga meningkat menjadi 12,84 juta orang atau 8,68 persen dari total penduduk bekerja. Mereka merupakan penduduk yang bekerja kurang dari 35 jam dalam seminggu dan masih mencari atau bersedia menerima pekerjaan tambahan.
Data tersebut memperlihatkan bahwa penurunan pengangguran belum sepenuhnya menggambarkan kualitas pekerjaan dan kepastian pendapatan masyarakat. Sebagian tenaga kerja masih menghadapi persoalan pekerjaan dengan jam kerja terbatas dan penghasilan yang tidak stabil.
Dari sisi harga, Bank Indonesia mencatat inflasi tahunan pada Oktober 2026 sebesar 3,23 persen. Secara bulanan, inflasi tercatat 0,22 persen.
Kelompok makanan, minuman, dan tembakau mengalami inflasi tahunan 4,82 persen. Sementara kelompok transportasi mengalami inflasi 4,87 persen.
Kondisi ini menjadi salah satu latar belakang penting dalam membaca kritik terhadap perluasan pungutan pajak digital. Bagi rumah tangga dengan pendapatan terbatas, kenaikan pengeluaran untuk kebutuhan pokok dapat mempersempit anggaran untuk konsumsi lainnya.
Konsumen Berpotensi Mengubah Pola Belanja
Riza menilai kebijakan perpajakan perlu mempertimbangkan dampaknya terhadap perilaku konsumen. Dalam situasi ketika pendapatan tidak bertambah sebanding dengan pengeluaran, masyarakat cenderung melakukan penyesuaian terhadap prioritas belanja.
Barang dan jasa yang tidak bersifat mendesak berpotensi menjadi pos pertama yang dikurangi. Sebaliknya, kebutuhan pokok akan tetap diprioritaskan.
Perubahan tersebut dapat memengaruhi aktivitas perdagangan digital, terutama bagi pelaku usaha yang mengandalkan transaksi melalui marketplace. Ketika konsumen menahan belanja, pedagang berpotensi menghadapi perlambatan transaksi.
Meski demikian, dampak terhadap harga dan volume perdagangan tidak otomatis sama pada setiap jenis usaha. Hal itu bergantung pada kemampuan pedagang menyerap biaya, karakteristik konsumen, tingkat persaingan, dan elastisitas permintaan terhadap produk yang dijual.
Dalam konteks PPh Pasal 22 marketplace, penting pula membedakan antara pihak yang secara hukum menjadi subjek pemungutan dan pihak yang pada akhirnya dapat merasakan dampak ekonomi kebijakan tersebut.
Secara regulasi, pedagang merupakan pihak yang dikenai pemungutan PPh Pasal 22, sedangkan marketplace hanya bertindak sebagai pemungut. Namun, dalam praktik perdagangan, pedagang dapat menyesuaikan strategi harga, margin keuntungan, atau biaya operasional untuk menghadapi perubahan kewajiban administrasi dan perpajakan.
Sementara pada SPP-TDLN, konsumen merupakan pihak yang membayar PPN atas transaksi digital luar negeri yang menjadi objek pemungutan.
INDEF Sarankan Pemerintah Mengejar Pajak Kekayaan
Sebagai alternatif, Riza mendorong pemerintah tidak hanya mengandalkan perluasan pungutan pajak terhadap transaksi konsumsi dan aktivitas perdagangan masyarakat. Pemerintah perlu memperkuat penerimaan negara melalui kebijakan yang lebih memperhatikan kemampuan ekonomi wajib pajak.
Salah satu opsi yang disarankannya adalah mengejar potensi penerimaan pajak dari kekayaan bersih kelompok konglomerat atau individu dengan kepemilikan aset besar.
Menurutnya, pemerintah perlu memperhatikan distribusi beban perpajakan agar kelompok masyarakat berpendapatan terbatas tidak terus-menerus menjadi sasaran perluasan pungutan.
Selain itu, pemerintah juga perlu membangun lapangan kerja berkualitas bagi kelompok kelas menengah. Upaya tersebut dapat dilakukan dengan menjaga ekosistem bisnis yang sehat, menciptakan kepastian hukum, serta memastikan konsistensi regulasi.
Kepastian kebijakan dinilai penting agar pelaku usaha memiliki ruang untuk mengembangkan bisnis, melakukan investasi, dan membuka kesempatan kerja dengan pendapatan yang lebih baik.
Dengan demikian, peningkatan penerimaan negara tidak semata-mata ditempuh melalui perluasan objek dan mekanisme pemungutan pajak, tetapi juga melalui pertumbuhan kegiatan ekonomi yang produktif.
Persoalan utama yang perlu dijawab pemerintah adalah bagaimana memperluas basis penerimaan negara tanpa semakin mempersempit kemampuan konsumsi masyarakat. Sebab, konsumsi rumah tangga merupakan salah satu komponen penting dalam menopang pertumbuhan ekonomi nasional.
Jika kebijakan perpajakan tidak disertai perbaikan pendapatan dan kualitas pekerjaan, perluasan basis pajak berisiko berhadapan dengan kemampuan ekonomi masyarakat yang masih terbatas. ssc/mn