-
Jakarta, sumbarsatu.com— Pemerintah memperluas akses pembiayaan bagi perempuan dari keluarga prasejahtera melalui skema Kredit Perempuan Prasejahtera (KPPS).
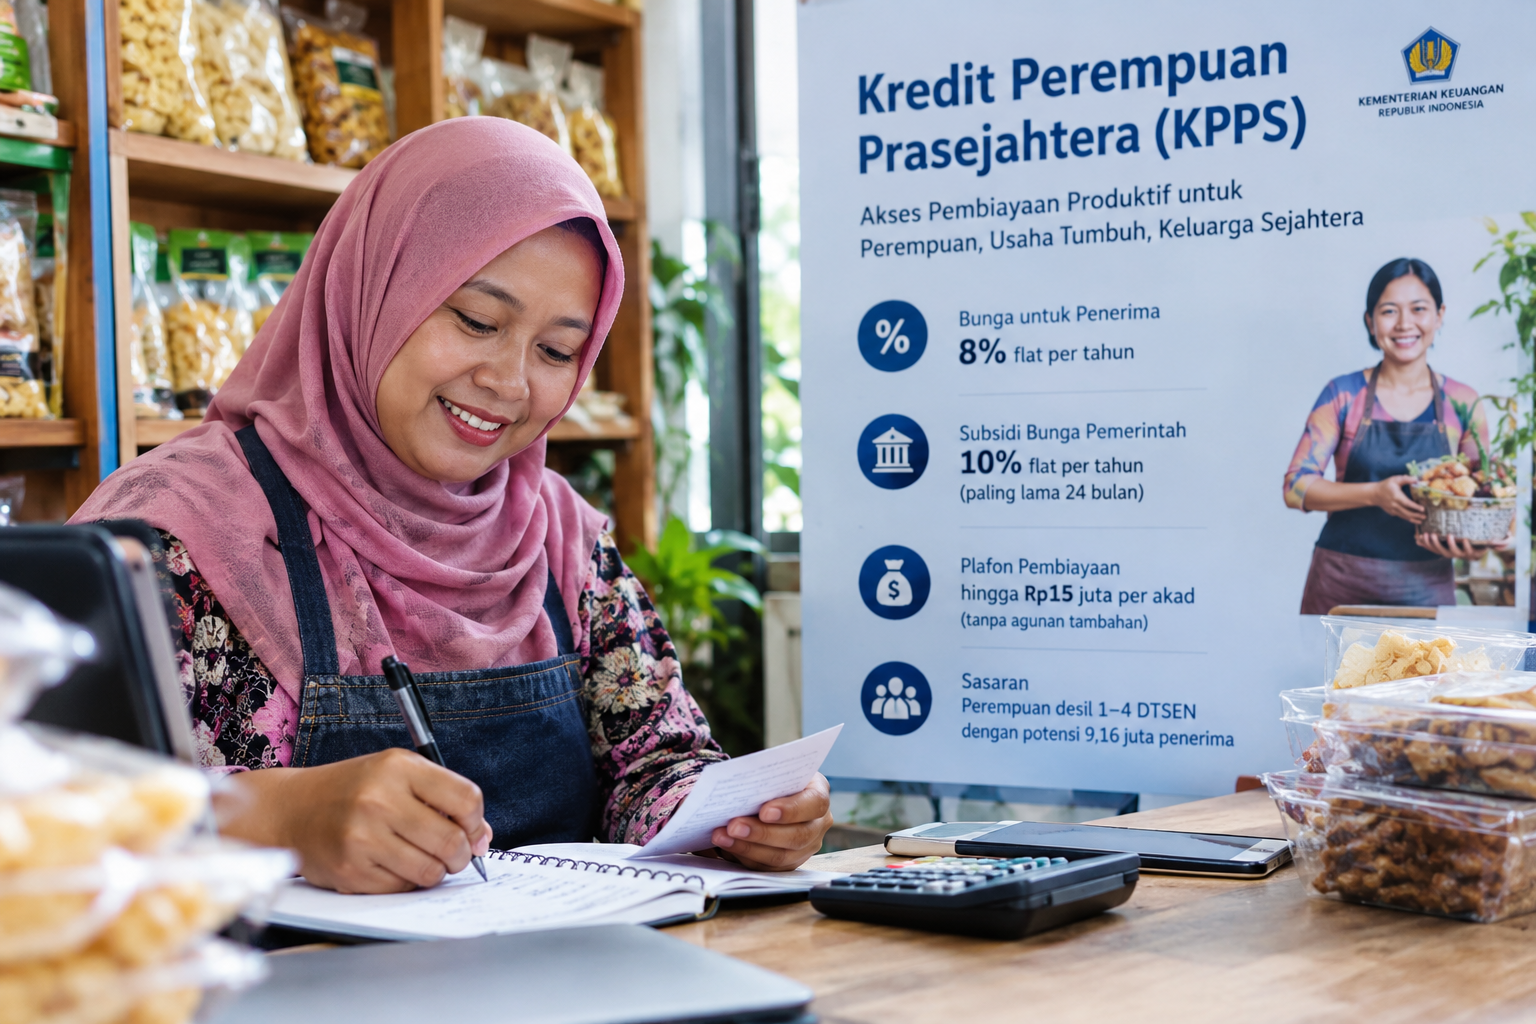
Melalui program ini, pemerintah menanggung subsidi bunga sebesar 10 persen flat per tahun, sedangkan penerima kredit membayar bunga 8 persen flat per tahun, dengan plafon pembiayaan maksimal Rp15 juta per akad tanpa persyaratan agunan tambahan.
Ketentuan tersebut diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 74 Tahun 2026 tentang Tata Cara Pelaksanaan Kegiatan Subsidi Bunga/Subsidi Margin Kredit Perempuan Prasejahtera. Menteri Keuangan Suahasil Nazara menetapkan peraturan itu pada 1 Oktober 2026 dan mengundangkannya pada 8 Oktober 2026.
PMK tersebut melengkapi Peraturan Menteri Koordinator Bidang Perekonomian Nomor 7 Tahun 2026 tentang Pedoman Pelaksanaan Kredit Perempuan Prasejahtera yang diundangkan pada 5 Agustus 2026.
Dalam pertimbangan PMK 74/2026, pemerintah menyatakan kebijakan subsidi diperlukan untuk memperluas akses kredit atau pembiayaan produktif yang mudah dan terjangkau bagi perempuan prasejahtera yang sudah memiliki usaha maupun yang akan memulai usaha.
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto, dalam keterangan yang dipublikasikan pada 13 Agustus 2026, menjelaskan bahwa kebijakan tersebut merupakan tindak lanjut arahan Presiden Prabowo Subianto untuk menurunkan beban bunga pembiayaan kelompok masyarakat paling rentan.
Airlangga mengatakan, “Penerbitan Permenko ini merupakan tindak lanjut arahan Presiden Prabowo Subianto agar beban bunga pembiayaan bagi kelompok masyarakat paling rentan diturunkan signifikan.”
Menurut Airlangga, pelaku usaha ultra mikro perempuan prasejahtera selama ini menghadapi bunga pembiayaan sekitar 24 persen per tahun. Melalui KPPS, pemerintah berupaya membuat biaya pinjaman lebih terjangkau sehingga perempuan memiliki kesempatan memperkuat modal dan mengembangkan usaha.
Berdasarkan skema tersebut, subsidi bunga pemerintah sebesar 10 poin persentase per tahun diberikan paling lama 24 bulan untuk setiap akad. Sementara itu, bunga yang ditanggung penerima ditetapkan sebesar 8 persen flat per tahun.
Menyasar 9,16 Juta Perempuan
KPPS menyasar perempuan dari keluarga prasejahtera yang masuk desil 1–4 dalam Data Tunggal Sosial dan Ekonomi Nasional (DTSEN). Pemerintah memperkirakan potensi penerima program mencapai 9,16 juta orang. Angka tersebut merupakan potensi sasaran, bukan jumlah penerima yang telah memperoleh pencairan kredit.
Calon penerima harus memenuhi persyaratan administrasi, termasuk memiliki Nomor Induk Kependudukan (NIK) dan kartu keluarga. Program ini juga menerapkan pendekatan kelompok dengan sedikitnya lima anggota yang berada dalam lingkungan yang sama.
Plafon pembiayaan ditetapkan maksimal Rp15 juta per akad tanpa persyaratan agunan tambahan. Ketentuan tersebut diharapkan membantu perempuan yang mempunyai usaha produktif, tetapi tidak memiliki aset memadai untuk dijadikan jaminan tambahan.
Pembiayaan diarahkan untuk mendukung kegiatan produktif, antara lain pertanian, perikanan, industri pengolahan, perdagangan, pariwisata, konstruksi, dan jasa produksi.
Dana dapat digunakan untuk memenuhi kebutuhan modal kerja, menambah persediaan barang, meningkatkan kapasitas produksi, atau mengembangkan usaha rumahan.
Meski tanpa agunan tambahan, pengajuan kredit tidak otomatis disetujui. Calon penerima tetap harus memenuhi persyaratan program dan menjalani penilaian lembaga penyalur sesuai ketentuan yang berlaku.
Pendampingan dan Pengawasan
Selain memberikan akses pembiayaan, KPPS mengatur pendampingan bagi penerima. Lembaga penyalur berkewajiban memberikan edukasi pengelolaan keuangan rumah tangga dan usaha, serta pelatihan peningkatan kapasitas usaha dan kewirausahaan.
Penerima juga diharapkan dapat memperbaiki pencatatan keuangan, mengelola arus kas, dan memperluas pasar. Pendampingan tersebut menjadi bagian dari pelaksanaan pembiayaan produktif bagi perempuan prasejahtera.
Program ini dapat disalurkan melalui lembaga keuangan konvensional maupun syariah serta koperasi yang memenuhi persyaratan. Lembaga penyalur harus memiliki badan hukum, kondisi keuangan dan kinerja yang memenuhi ketentuan, serta sistem data yang terintegrasi dengan Sistem Informasi Kredit Program (SIKP).
PMK 74/2026 juga mengatur kemungkinan restrukturisasi bagi penerima yang mengalami kesulitan pembayaran. Berdasarkan Pasal 15, restrukturisasi dapat mencakup penambahan pinjaman dengan baki debet paling banyak Rp15 juta dan/atau perpanjangan jangka waktu hingga 48 bulan sejak perjanjian awal, sesuai persyaratan yang berlaku.
Pengawasan dilakukan terhadap penyaluran kredit, pembayaran subsidi, dan kelengkapan administrasi. Lembaga penyalur mengajukan tagihan subsidi setiap bulan, paling lambat tanggal 10 atau hari kerja berikutnya apabila tanggal tersebut jatuh pada hari libur.
Ketentuan lain dalam Pasal 29 membuka peluang konversi kredit komersial sejenis yang memenuhi persyaratan menjadi pembiayaan KPPS. Konversi tersebut harus dilakukan paling lambat 31 Desember 2026.
Hingga 11 Oktober 2026, potensi penerima KPPS tercatat sebanyak 9,16 juta perempuan dari keluarga prasejahtera yang masuk desil 1–4 DTSEN. Angka tersebut merupakan sasaran potensial program, bukan realisasi jumlah penerima kredit. ssc/*