-
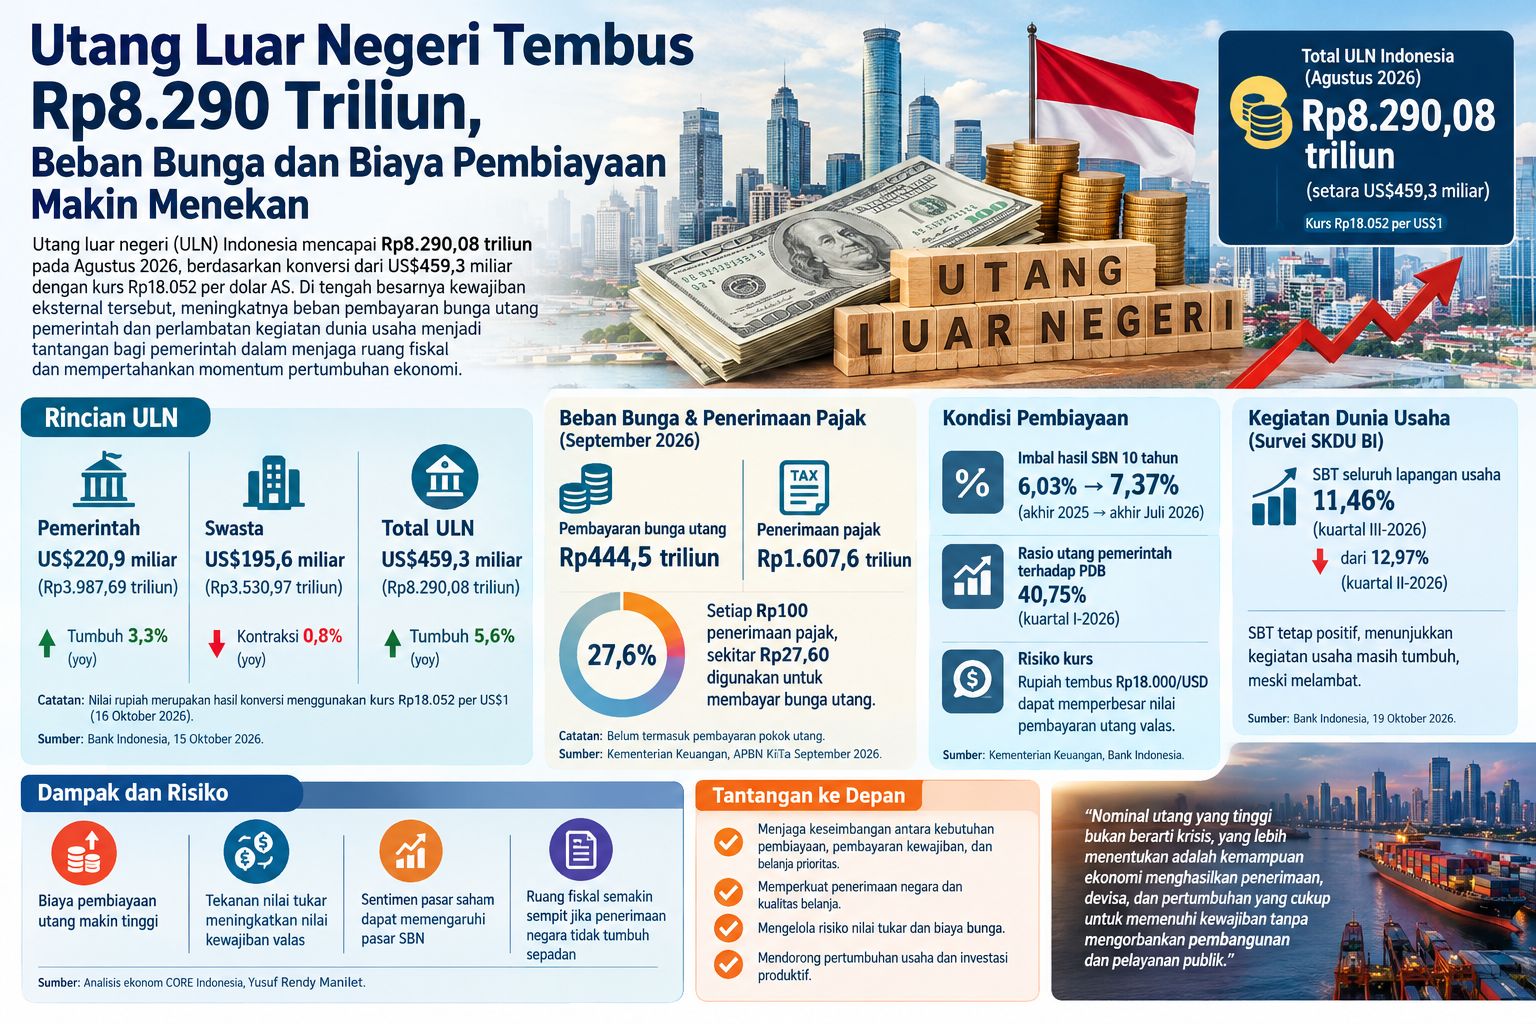
Jakarta, sumbarsatu.com — Utang luar negeri (ULN) Indonesia mencapai Rp8.290,08 triliun pada Agustus 2026, berdasarkan konversi dari US$459,3 miliar menggunakan kurs Rp18.052 per dolar AS.
Di tengah besarnya kewajiban eksternal tersebut, meningkatnya beban pembayaran bunga utang pemerintah dan perlambatan kegiatan dunia usaha menjadi tantangan bagi pemerintah dalam menjaga ruang fiskal dan mempertahankan momentum pertumbuhan ekonomi.
Ekonom Center of Reform on Economics (CORE) Indonesia, Yusuf Rendy Manilet, menilai perkembangan utang Indonesia belum menjadi alarm krisis, tetapi sudah merupakan peringatan dini yang tidak boleh diabaikan.
Menurutnya, persoalan utang bukan semata-mata terletak pada besarnya nominal, melainkan juga pada peningkatan biaya pembiayaan ketika kemampuan penerimaan negara tidak tumbuh sepadan.
Tekanan tersebut terlihat dari pembayaran bunga utang yang disebut mencapai Rp444,5 triliun hingga September 2026. Sementara itu, penerimaan pajak pada periode yang sama tercatat Rp1.607,6 triliun.
Perbandingan kedua angka tersebut menunjukkan bahwa pembayaran bunga utang setara sekitar 27,6 persen dari penerimaan pajak. Artinya, setiap Rp100 penerimaan pajak berbanding dengan sekitar Rp27,60 pembayaran bunga utang.
Perhitungan ini merupakan perbandingan nilai realisasi, bukan berarti penerimaan pajak secara khusus dialokasikan hanya untuk membayar bunga utang.
Beban tersebut juga belum mencakup pembayaran pokok utang yang jatuh tempo. Pemerintah harus mengelola kebutuhan pembayaran kewajiban lama sekaligus membiayai program pembangunan, pelayanan publik, subsidi, dan berbagai belanja prioritas dalam APBN.
Menurut Yusuf, kondisi tersebut menunjukkan ruang fiskal yang perlu dijaga dengan lebih cermat. Ketika pembayaran bunga menyerap porsi besar dari sumber daya anggaran, kemampuan pemerintah menambah belanja produktif dapat menghadapi tekanan, terutama jika penerimaan negara tidak meningkat secara berkelanjutan.
Utang Pemerintah dan Swasta
Berdasarkan data Bank Indonesia, ULN pemerintah pada Agustus 2026 mencapai US$220,9 miliar atau sekitar Rp3.987,69 triliun. Sementara itu, ULN swasta tercatat US$195,6 miliar atau sekitar Rp3.530,97 triliun.
Konversi kedua angka tersebut menggunakan kurs Rp18.052 per dolar AS. Angka rupiah ini merupakan nilai ekuivalen berdasarkan kurs tersebut, bukan nilai pencatatan resmi ULN dalam rupiah.
Total ULN Indonesia sebesar US$459,3 miliar atau Rp8.290,08 triliun mencakup kewajiban luar negeri sejumlah sektor, bukan hanya pemerintah. Karena itu, total ULN tidak dapat disamakan dengan utang pemerintah yang menjadi tanggungan langsung APBN.
Perbedaan ini penting untuk memahami risiko utang. Kewajiban pemerintah berhubungan langsung dengan pengelolaan fiskal, sedangkan kewajiban swasta berkaitan dengan kondisi keuangan perusahaan dan lembaga peminjam.
Meski demikian, tekanan terhadap sektor swasta dapat berdampak lebih luas jika perusahaan mengalami kesulitan membayar kewajiban valas, terutama ketika pendapatan mereka berasal dari rupiah.
Utang luar negeri dapat menjadi sumber pembiayaan pembangunan dan kegiatan produktif. Namun, manfaatnya bergantung pada kemampuan dana tersebut menghasilkan pertumbuhan, meningkatkan produktivitas, memperluas kapasitas ekonomi, dan menyediakan sumber daya untuk memenuhi kewajiban pembayaran pada masa mendatang.
Imbal Hasil SBN Meningkat
Tekanan pembiayaan juga terlihat dari kenaikan imbal hasil surat berharga negara (SBN) tenor 10 tahun. Imbal hasil tersebut disebut meningkat dari 6,03 persen pada akhir 2025 menjadi 7,37 persen pada akhir Juli 2026.
Kenaikan imbal hasil pasar dapat meningkatkan biaya penerbitan surat utang baru dan pembiayaan kembali utang yang jatuh tempo. Ketika investor meminta tingkat pengembalian lebih tinggi, pemerintah perlu menawarkan imbal hasil yang kompetitif untuk memperoleh pembiayaan dari pasar.
Namun, kenaikan imbal hasil tidak serta-merta mengubah bunga seluruh utang pemerintah yang telah diterbitkan. Dampak langsungnya terutama berkaitan dengan penerbitan baru dan pembiayaan kembali, sedangkan obligasi dengan kupon tetap memiliki ketentuan pembayaran sesuai penerbitannya.
Di sisi lain, rasio utang pemerintah terhadap produk domestik bruto (PDB) tercatat 40,75 persen pada kuartal I-2026. Angka tersebut perlu dibedakan dari rasio ULN terhadap PDB karena kedua indikator memiliki cakupan dan metode penghitungan berbeda.
Rasio utang terhadap PDB memberikan gambaran mengenai besarnya kewajiban dibandingkan ukuran perekonomian. Akan tetapi, indikator tersebut tidak cukup untuk menilai kemampuan membayar utang tanpa melihat struktur jatuh tempo, biaya bunga, penerimaan negara, pertumbuhan ekonomi, serta komposisi utang berdasarkan mata uang.
Rupiah Melemah, Risiko Utang Valas Meningkat
Yusuf juga mengingatkan bahwa tekanan dapat bertambah jika pelemahan pasar keuangan berlanjut. Apabila rupiah menembus Rp18.000 per dolar AS, nilai kewajiban dalam dolar AS ketika dikonversi ke rupiah akan meningkat.
Sebagai gambaran, dengan kurs Rp18.000 per dolar AS, total ULN sebesar US$459,3 miliar setara sekitar Rp8.267,4 triliun. Sementara itu, pada kurs Rp18.052 per dolar AS, nilainya setara Rp8.291,226 triliun jika dihitung menggunakan kurs tersebut. Perbedaan nilai konversi ini menunjukkan pengaruh kurs terhadap nilai rupiah dari kewajiban berdenominasi dolar AS.
Meski demikian, perubahan nilai konversi tidak berarti seluruh ULN harus dibayar sekaligus. Dampak pelemahan rupiah terhadap pembayaran aktual bergantung pada jadwal jatuh tempo, mata uang denominasi, pendapatan valuta asing peminjam, serta penggunaan instrumen lindung nilai.
Tekanan juga dapat merambat melalui pasar surat utang. Sentimen negatif di pasar saham berpotensi memengaruhi persepsi investor terhadap risiko Indonesia, meskipun pergerakan kedua pasar tidak selalu searah. Jika investor meminta imbal hasil SBN lebih tinggi, pemerintah dapat menghadapi biaya pembiayaan yang lebih mahal untuk utang baru.
Kombinasi pelemahan rupiah, kenaikan imbal hasil, dan besarnya kebutuhan pembiayaan kembali perlu dicermati karena dapat memperbesar beban fiskal pada masa mendatang. Namun, penilaian risiko harus didasarkan pada data komposisi utang, jadwal pembayaran, serta kondisi pasar yang terukur, bukan semata-mata pada perubahan nilai tukar atau satu indikator pasar.
Kegiatan Dunia Usaha Melambat
Di tengah tekanan pembiayaan tersebut, kegiatan dunia usaha Indonesia masih tumbuh positif pada kuartal III-2026, meskipun kecepatannya melambat dibandingkan kuartal sebelumnya.
Bank Indonesia mencatat Saldo Bersih Tertimbang (SBT) seluruh lapangan usaha dalam Survei Kegiatan Dunia Usaha (SKDU) turun menjadi 11,46 persen pada kuartal III-2026, dari 12,97 persen pada kuartal II-2026.
SBT merupakan indikator survei untuk menggambarkan arah perkembangan kegiatan usaha. Angka 11,46 persen tidak dapat diartikan sebagai pertumbuhan PDB sebesar 11,46 persen.
Nilai positif menunjukkan bahwa secara agregat kegiatan usaha masih berada dalam zona ekspansi, tetapi penurunan dibandingkan kuartal sebelumnya memperlihatkan adanya perlambatan momentum.
Perkembangan ini penting dicermati karena kegiatan usaha berkaitan dengan investasi, penyerapan tenaga kerja, pendapatan perusahaan, dan basis penerimaan pajak.
Apabila perlambatan berlanjut, pertumbuhan penerimaan negara berpotensi menghadapi tantangan, meskipun hubungan tersebut tidak berlangsung secara otomatis dan dipengaruhi berbagai faktor ekonomi.
Sebaliknya, kegiatan usaha yang tetap tumbuh dapat membantu memperkuat penerimaan negara dan kapasitas sektor swasta memenuhi kewajiban keuangannya. Karena itu, menjaga iklim usaha, memperkuat investasi produktif, dan meningkatkan kualitas belanja pemerintah menjadi bagian penting dalam mempertahankan pertumbuhan ekonomi.ssc/*