-
Senior Analyst Investment Information Mirae Asset Sekuritas, Nafan Aji Gusta, menilai dampak perubahan klasifikasi tersebut bisa signifikan apabila benar-benar diberlakukan.
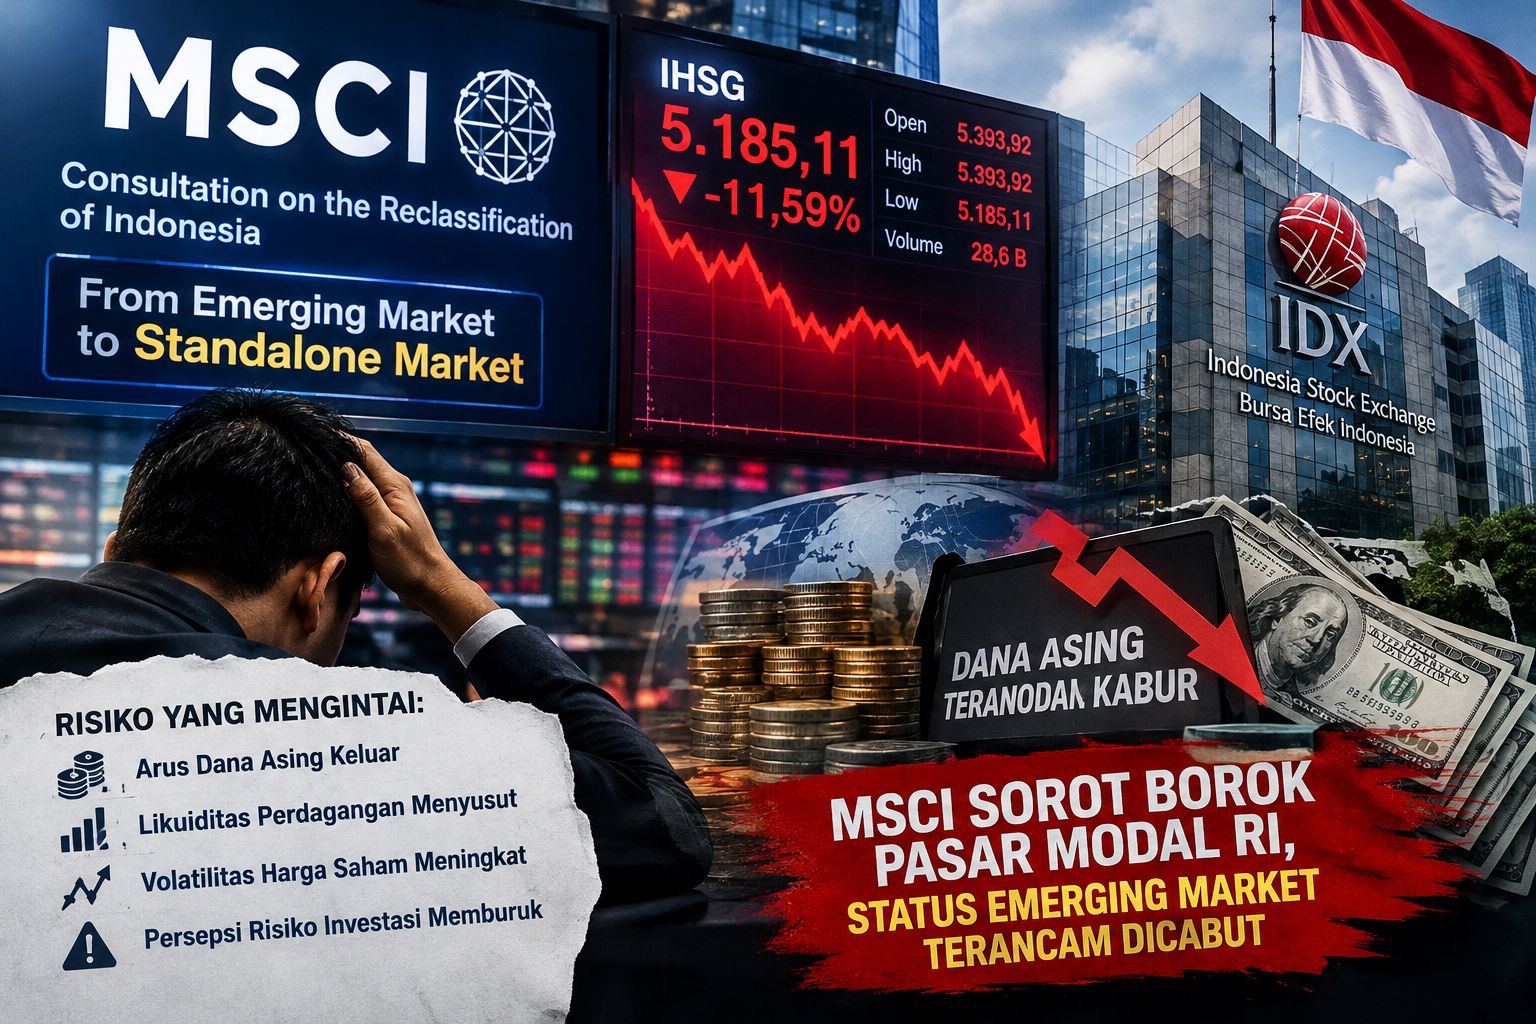
Konsekuensinya tidak hanya terasa dalam jangka pendek melalui aksi jual saham, tetapi juga dapat memengaruhi posisi Indonesia dalam indeks investasi global dan akses terhadap investor institusional internasional.
Persoalan mendasarnya, menurut Nafan, bukan semata-mata ukuran kapitalisasi pasar atau kedalaman perdagangan saham. Perhatian MSCI justru tertuju pada kualitas tata kelola, transparansi struktur kepemilikan saham, dan tingkat investabilitas pasar Indonesia.
Reformasi yang telah diumumkan otoritas dinilai belum cukup meyakinkan investor institusional global apabila tidak disertai pelaksanaan yang konsisten dan bukti perubahan nyata di lapangan.
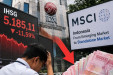
Penilaian tersebut sejalan dengan pengumuman resmi MSCI pada 15 Oktober 2026. Lembaga penyedia indeks global itu membuka konsultasi mengenai usulan reklasifikasi pasar saham Indonesia menjadi Standalone Market, dengan keputusan final paling lambat 30 Juni 2027.
Kekhawatiran Investor Bukan Sekadar Sentimen
MSCI mengungkapkan bahwa pelaku pasar menyampaikan kekhawatiran mengenai kelayakan investasi saham Indonesia, terutama struktur kepemilikan saham yang kurang transparan dan dugaan aktivitas perdagangan terkoordinasi.
Otoritas Indonesia sebelumnya telah mengumumkan sejumlah langkah pembenahan, antara lain pengungkapan pemegang saham dengan kepemilikan di atas 1 persen, klasifikasi investor yang lebih terperinci, pelaporan konsentrasi kepemilikan saham atau High Shareholding Concentration (HSC), serta peta jalan peningkatan batas minimum saham publik atau free float menjadi 15 persen.
Namun, MSCI menegaskan bahwa investor institusional membutuhkan implementasi yang konsisten dan bukti bahwa kebijakan tersebut menghasilkan perubahan material yang berkelanjutan.
Persoalan free float menjadi penting karena jumlah saham yang benar-benar tersedia untuk diperdagangkan publik memengaruhi likuiditas, pembentukan harga, dan kemampuan investor institusional membangun portofolio dalam skala besar.
Apabila kepemilikan saham terkonsentrasi pada pihak tertentu, sementara jumlah saham yang benar-benar tersedia di pasar sulit dipastikan, investor akan menghadapi kesulitan mengukur risiko dan menentukan nilai investasi secara wajar.
Dugaan perdagangan terkoordinasi juga menjadi perhatian karena dapat menimbulkan pertanyaan mengenai kewajaran pembentukan harga saham. Meski demikian, kekhawatiran yang disampaikan MSCI tidak dapat langsung diartikan sebagai bukti bahwa seluruh emiten Indonesia melakukan manipulasi pasar. Dugaan pelanggaran tetap harus dibuktikan melalui proses pemeriksaan dan penegakan hukum.
Liza Camelia: Tekanan Jual Bisa Berlanjut
Head of Research PT Kiwoom Sekuritas Indonesia, Liza Camelia Suryanata, menilai pengumuman MSCI memicu reaksi pasar yang sangat kuat. Ia menyebut skala kejatuhan pasar bahkan melampaui perkiraan para analis.
Dalam laporan IDNFinancials pada 16 Oktober 2026, Liza menggambarkan aksi jual tersebut sebagai kepanikan pasar. Menurutnya, keputusan MSCI mempertahankan pembekuan sejumlah perubahan indeks saham Indonesia sebenarnya telah menjadi salah satu risiko yang diperhitungkan analis, mengingat kepercayaan investor sebelumnya sudah tergerus.
Tekanan jual berpotensi berlanjut selama investor belum memperoleh kepastian mengenai arah kebijakan MSCI dan efektivitas reformasi pasar modal Indonesia.
Meski demikian, durasi tekanan tersebut belum dapat dipastikan. Pergerakan pasar akan bergantung pada perkembangan konsultasi MSCI, respons regulator, keterbukaan informasi emiten, serta kondisi ekonomi dan keuangan global.
Risiko Arus Keluar Dana Asing
Nafan juga menyoroti potensi keluarnya dana asing apabila Indonesia kehilangan status sebagai pasar berkembang dalam klasifikasi MSCI.
Sejumlah manajer investasi global menggunakan indeks MSCI sebagai tolok ukur untuk mengukur kinerja portofolio. Sebagian lainnya mengelola dana yang mengikuti komposisi indeks secara pasif. Perubahan klasifikasi dapat memaksa pengelola dana tersebut meninjau kembali alokasi investasi mereka di Indonesia.
Jika saham Indonesia tidak lagi masuk dalam indeks yang menjadi acuan investasi, sebagian dana dapat dialihkan ke pasar lain yang masih memenuhi kriteria indeks tersebut.
Dampaknya berpotensi terasa pada likuiditas perdagangan, terutama saham-saham yang selama ini memiliki bobot besar dalam indeks MSCI dan menjadi sasaran investasi investor institusional asing.
Namun, tidak semua investor asing memiliki mandat investasi yang sama. Investor aktif dapat mempertahankan saham Indonesia jika menilai valuasinya menarik, sedangkan investor yang mengikuti indeks tertentu mungkin harus menyesuaikan portofolio sesuai aturan indeks yang digunakan.
Karena itu, potensi arus keluar dana tidak dapat disamakan dengan jumlah dana yang sudah pasti akan meninggalkan pasar Indonesia. Besarannya bergantung pada keputusan akhir MSCI, bobot saham Indonesia dalam portofolio global, dan respons masing-masing pengelola investasi.
Reuters dalam laporannya pada 16 Oktober 2026 juga menyoroti risiko terhadap persepsi investor internasional dan arus modal apabila perubahan klasifikasi benar-benar diterapkan.
Dampak Bisa Menjalar ke Pasar Obligasi
Risiko perubahan klasifikasi tidak terbatas pada perdagangan saham. Ketidakpastian yang meningkat dapat memengaruhi persepsi risiko investasi Indonesia secara lebih luas, termasuk pasar obligasi dan nilai tukar rupiah.
Apabila investor meminta kompensasi risiko yang lebih tinggi, imbal hasil obligasi berpotensi meningkat dan harga obligasi yang sudah beredar dapat tertekan. Namun, pergerakan tersebut tidak otomatis terjadi hanya karena pengumuman MSCI, sebab pasar obligasi juga dipengaruhi inflasi, kebijakan suku bunga, kebutuhan pembiayaan pemerintah, dan pergerakan imbal hasil obligasi Amerika Serikat.
Rupiah pun dapat menghadapi tekanan jika terjadi peningkatan permintaan dolar AS akibat penyesuaian portofolio atau perubahan arus modal. Besarnya pengaruh akan bergantung pada kondisi eksternal, respons Bank Indonesia, dan perkembangan fundamental ekonomi domestik.
Dalam laporan pasar pada 16 Oktober 2026, Mirae Asset Sekuritas menilai usulan MSCI tersebut berpotensi memengaruhi posisi Indonesia dalam indeks global, akses terhadap investor institusional, dan daya tarik pasar modal domestik dalam jangka panjang.
Reformasi Menjadi Penentu
MSCI membuka kesempatan bagi pelaku pasar untuk menyampaikan masukan hingga 30 April 2027 dan akan mengumumkan keputusan final paling lambat 30 Juni 2027. Selama proses konsultasi, pembekuan sejumlah perubahan indeks saham Indonesia tetap berlaku sampai ada pemberitahuan lebih lanjut.
Batas waktu tersebut menjadi kesempatan bagi Bursa Efek Indonesia (BEI), Otoritas Jasa Keuangan (OJK), dan pihak terkait untuk menunjukkan hasil reformasi yang dapat diverifikasi investor global.
Pembenahan yang dibutuhkan bukan hanya perubahan aturan di atas kertas. Pasar membutuhkan transparansi kepemilikan saham yang dapat ditelusuri, data free float yang kredibel, pengawasan transaksi yang efektif, serta penegakan hukum terhadap pelanggaran yang terbukti.
Tanpa perbaikan yang dapat diukur, pengumuman reformasi berisiko tidak cukup untuk memulihkan kepercayaan investor institusional. Sebaliknya, pelaksanaan yang konsisten dapat menjadi dasar bagi MSCI untuk menilai kembali kelayakan Indonesia mempertahankan status pasar berkembang.
Perkembangan ini juga menjadi ujian bagi kredibilitas pasar modal Indonesia di tengah persaingan menarik investasi internasional. Keputusan MSCI pada Juni 2027 akan bergantung pada hasil konsultasi dan bukti perbaikan yang tersedia, bukan semata-mata pada komitmen yang disampaikan otoritas.
Sampai keputusan final diumumkan, risiko perubahan klasifikasi masih terbuka. Bagi pasar modal Indonesia, tantangan terbesarnya adalah membuktikan bahwa transparansi, keterbukaan kepemilikan saham, likuiditas, dan penegakan aturan benar-benar mengalami perbaikan yang dapat dipercaya investor global. ssc/mn